 股票3倍杠杆
2026年前三季度,桂林银行并表营业收入98.49亿元、同比增长6.01%,归母净利润21.14亿元、同比仅增1.15%——营收增速是利润增速的五倍多。更值得关注的是,这家资产规模已突破6300亿元的城商行,前十大股东中已有两家被列为被执行人,利息净收入滑至近四年同期低位,拨备覆盖率则逼近属地监管下限。规模在涨,治理与质量的缺口也在同步暴露。
1
两家国资股东成被执行人,
有股东股权遭司法冻结
2025年年报显示,桂林银行前十大股东合计持股52.48%,国有股占比61.09%;到2026年6月末,国有股占比进一步升至62.19%。股权高度集中于桂林市及广西各级国资平台,这既是该行"服务地方"的战略基础,也意味着股东质量直接决定其资本补充能力。
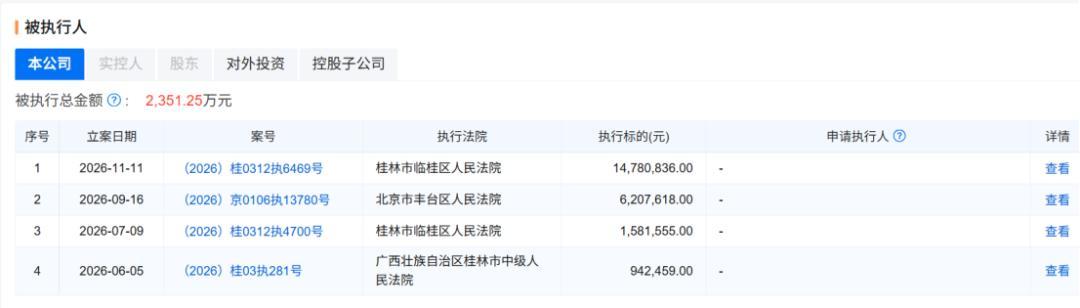
问题恰恰在这一环暴露。第四大股东桂林新城投资开发集团有限公司持股4.75%(42890.66万股),公开执行信息显示,2026年6月5日以来该公司已四次被列为被执行人,累计执行标的2351.25万元,最近一次为2026年11月11日,单笔标的1478.08万元;
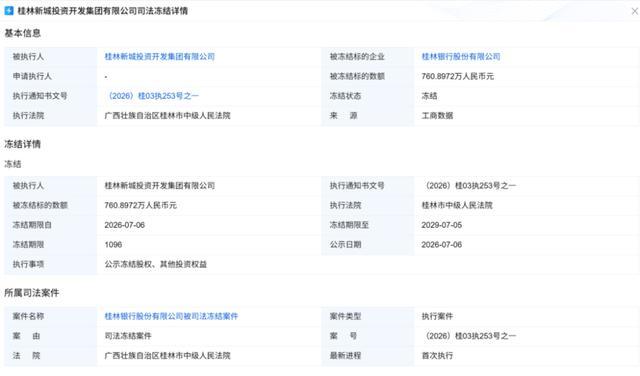
2025年11月,桂林新城投资开发集团有限公司还被列入失信被执行人名单,履行情况为"全部未履行"。更直接的信号在股权上:2026年7月,其持有的桂林银行760.89万元出资额被司法冻结(案号〔2026〕桂03执253号之一)。
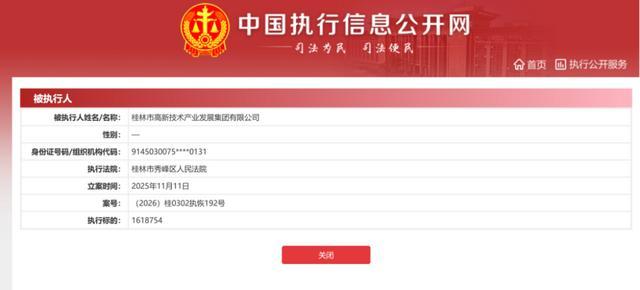
第八大股东桂林市高新技术产业发展集团有限公司持股2.67%(24078.62万股),系2025年新进股东(年初持股为零),2025年11月11日被列为被执行人,今年被恢复执行、执行标的161.88万元。一家入股不久即进入被执行人名单的股东,其持股稳定性本身值得关注。
在此前的2025年,第一大股东桂林市交通投资控股集团有限公司质押2.2275亿股,占其持股的12.8%;第三大股东桂林市财政局持股比例由8.26%降至5.28%,一年内减持2.6936亿股。
治理的另一面是合规。2026年8月,桂林银行的半年报将"15.84亿元"误写为"15.84元",四天后发布更正公告。股东成被执行人、股权冻结、披露出错,指向的是同一件事:治理稳定性在下降。
2
"增收不增利"的算术:
元股证券:ygzq.hk增长来自市场波动,而非信贷主业
如果把桂林银行2026年前9个月的98.49亿元营收拆开,答案相当清楚。前三季度利息净收入79.67亿元,较上年同期的85.43亿元减少5.76亿元,降幅6.75%;利息收入150.27亿元,同比下降了8.30%。
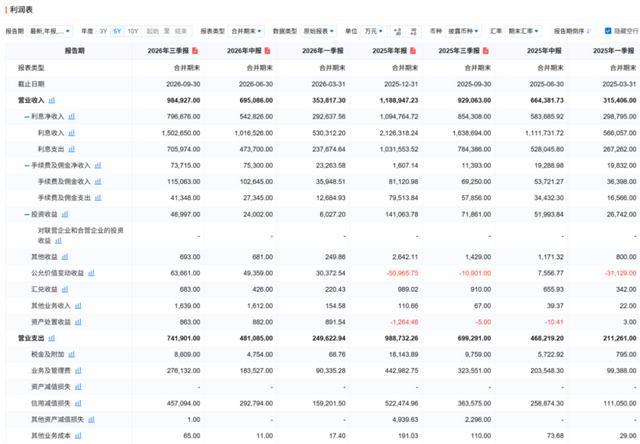
值得注意的是,今年前三季度桂林银行的贷款总额由2025年末的3802.97亿元增至4086.33亿元,增幅7.5%。贷款规模扩张了7.5%、利息收入反降8.3%,这就很有意思了,这也意味着桂林银行"以量补价"的路径似乎已经失效。
而填补营收缺口的是两块非息收入。手续费及佣金净收入由上年同期的1.14亿元增至7.37亿元,增长5.5倍;公允价值变动收益由上年同期亏损1.09亿元转为盈利6.37亿元,摆动幅度7.46亿元;同期投资收益由7.19亿元降至4.70亿元,减少2.49亿元。
换算下来,营收同比增加的5.59亿元中,公允价值变动贡献7.46亿元、手续费净收入贡献6.23亿元,两项合计13.69亿元,恰好覆盖利息净收入减少的5.76亿元和投资收益减少的2.49亿元。也就是说,营收"复苏"是交易性收益与中间业务对信贷主业的替代,而非主业修复。
更需警惕的还有手续费净收入的成色。前三季度手续费及佣金收入11.51亿元、同比增66.1%,支出4.13亿元、同比降28.5%,净收入跳升一半来自收入扩张、一半来自支出压降。回看2025年全年,该行手续费及佣金收入8.07亿元、支出7.94亿元,净收入仅0.13亿元——近乎归零的基数,才造就今年的高增速。低基数反弹的边际贡献,明年还会不会重来?
这种背离在2026年上半年就已出现:当期营业收入69.51亿元、同比增长4.62%,归母净利润17.93亿元、仅增0.12%,二季度利润几乎原地踏步。
这并非孤立年份。2025年,桂林银行营业收入118.89亿元、同比下降1.36%,归母净利润19.45亿元、同比下降15.14%,净利润17.02亿元、同比下降26.63%。全年非利息净收入9.14亿元、下降46.62%,其中公允价值变动由2024年的盈利1.98亿元转为亏损5.10亿元(本行口径)。非息收入大起大落,已是这张利润表上最不稳定的部分。
更值得注意的是,桂林银行利润端的压制来自信用减值损失。拉长时间看,桂林银行信用及资产减值损失已连续三年抬升:2023年42.55亿元、2024年48.64亿元、2025年52.74亿元。2026年前三季度信用减值损失45.71亿元,较上年同期的36.36亿元增加9.35亿元、增幅25.7%,创同期新高。同期业务及管理费27.61亿元,较上年同期的32.36亿元减少4.75亿元、降幅14.7%,成本收入比降至28.04%(年初37.27%)。
一边多提9.35亿元减值,一边少花4.75亿元费用,两项相抵后净减少利润约4.6亿元——这正是营收增长5.59亿元、净利润(21.08亿元)却只增0.33%的直接原因。再叠加所得税费用由1.69亿元增至3.10亿元、增幅82.9%,归母净利润最终只微增1.15%。
还有一个容易被忽略的会计细节:2025年净利润下降26.63%,归母净利润却只下降15.14%,差额来自少数股东损益——由2024年盈利0.28亿元转为亏损2.43亿元。子公司亏损扩大,客观上收窄了归母口径的降幅。看这家银行的真实盈利,要盯净利润,不能只看归母。
3
不良率攀升安全垫更薄,
资产质量变差了
三季报显示,截至2026年9月末,桂林银行不良贷款率1.71%,较年初的1.68%上升0.03个百分点;拨备覆盖率134.18%,较年初的136.38%下降2.2个百分点。不良率进一步攀升,拨备却更薄了,这是问题的关键。
配资世家炒股开户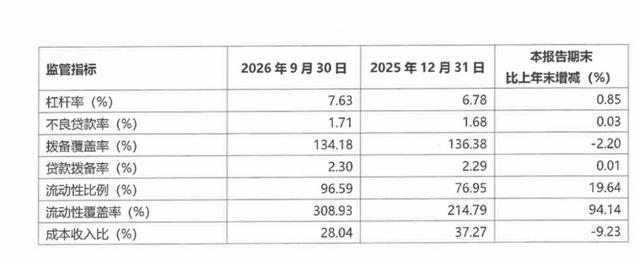
背景是,监管已对该行贷款损失准备要求作过阶段性下调:拨备覆盖率由150%降至130%,拨贷比由2.5%降至1.8%(2025年年报脚注)。即便在放宽后的口径下,134.18%的覆盖率距离130%下限也只剩约4个百分点,以4086.33亿元贷款总额计,缓冲空间已十分有限。
不良率攀升的代价还写在别处。2025年末不良贷款余额61.08亿元,较年初增加5.42亿元,同期累计处置收回不良贷款45.00亿元;关注类贷款余额99.93亿元、占比2.75%,较年初的2.07%上升0.68个百分点、增幅45.5%;逾期贷款64.11亿元,其中逾期360天至3年的16.55亿元、同比增长29.1%。值得注意的是,2025年全年度的关注类贷款激增之后,截至2026年6月底该行的关注类贷款仍高达99亿元之多,关注类是未来不良的入口,它的增速远快于不良本身。
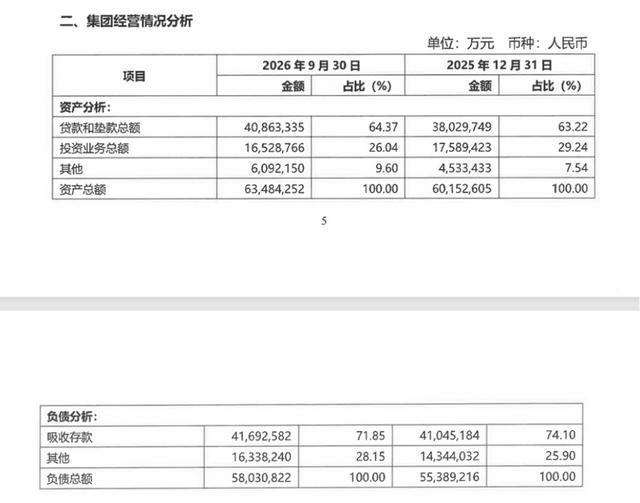
而从桂林银行的存贷款数据来看,扩张也已在减速。存贷款方面,贷款总额仍在增加,2025年底是3803亿元,今年3月底、6月底、9月底的贷款总额分别是3988亿元、4022亿元、4086亿元;存款方面2025年底是4104.5亿元,今年3月底、6月底、9月底的存款总额分别为4253亿元、4207.6亿元、4169亿元,从一季度末到三季度末环比减少了84亿元。存款流失会直接约束后续贷款投放。
资本端则靠外部补充。2026年6月发行50亿元永续债后,其他权益工具由90亿元升至140亿元,一级资本充足率由年初的10.24%升至11.28%,而核心一级资本充足率仅由8.17%升至8.27%。内生积累同样偏弱:2025年资本利润率4.44%、资产利润率0.29%,均低于2024年的6.26%和0.41%。
由此可见,桂林银行的问题不是"增长快慢",而是"增长质量"。营收靠公允价值与低基数手续费撑起,利润被减值吞掉,资产质量靠处置和监管放宽维持,资本靠永续债补充股票3倍杠杆,股东端则出现被执行与股权冻结。这套组合可以维持报表体面,却回答不了一个更基本的问题:当信贷主业不再贡献增长、安全垫只剩4个百分点时,一家6300亿元资产的银行,下一次靠什么。
元股证券网提示:本文来自互联网,不代表本网站观点。