近一周,全球央行加息潮再度成为财经圈高频词。多家主要经济体央行释放继续收紧货币的信号,市场对利率长期维持高位的预期升温。对普通人来说,这不是遥远的新闻,而是直接关系到钱包的现实变化。
梳理公开信息可以看到,本轮加息的共同背景是通胀回落速度慢于预期。央行的目标很直接:通过抬高资金成本,压住需求端过热,把物价涨幅拉回目标区间。这一动作会同步传导到汇率、存款和进口商品价格上。
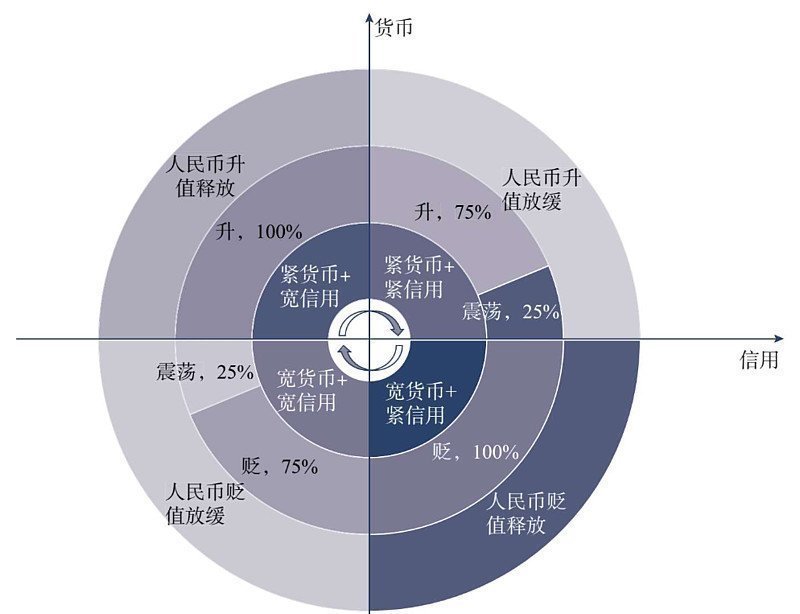
从市场反应看,加息预期升温往往先体现在资金流向上。国际资本倾向于流向利率更高的市场,以追求更高回报,这会推高相关货币的需求。近期外汇市场波动放大,正是这种资金再配置的直接体现。
对普通储户来说,加息最直观的变化是存款收益。多国银行已陆续上调定期存款和大额存单利率,同样一笔钱放在银行,利息比一年前更可观。但要注意,活期利率通常调整有限,想锁定收益得主动选择期限。
汇率这一环和日常生活联系比想象中更紧。本币走强时,海淘、出境游、留学换汇的成本会下降;本币走弱时,同样的人民币能换到的外币变少。近期有换汇计划的家庭,可以分批操作,避免一次性押注单一方向。
 南京配资公司
加息压通胀的逻辑,最终会落到物价上。利率抬高后,企业融资成本上升,消费和投资需求降温,商品涨价动力减弱。但若本币贬值,进口的能源、粮食、芯片等成本会上升,部分商品价格仍可能居高不下。
行业层面,加息周期里银行、保险等金融机构的息差和投资收益往往改善,而对高负债行业则形成压力,比如房地产、航空和部分制造业。近期市场资金从高估值成长板块向现金流稳定的价值板块迁移,就是这个逻辑的体现。
需要提醒的是,加息对汇率和资产价格的影响并非单向。短期利好可能被长期的经济放缓抵消:如果加息拖累增长、出口下滑,汇率升势未必能持续。普通人不宜把加息简单理解为存款一定划算,或某类资产一定上涨。
更稳妥的做法是做好三件事:一是把应急资金放在流动性好的产品里,二是用不同币种、不同期限的资产分散风险,三是减少高杠杆负债,尤其是浮动利率贷款。利率高位时,债务成本的上升速度往往超出预期。
总而言之,全球加息潮正在通过存款利率、汇率和物价三条路径,实实在在地影响每个家庭的账本。与其焦虑,不如把信息看懂、把杠杆降下来、把配置做分散炒股多空,这比预测下一次议息结果更管用。
元股证券网提示:本文来自互联网,不代表本网站观点。